Chèques-cadeaux du CSE : offrez plus qu'un cadeau, offrez une expérience !
Format 100% digital, carte ou papier, c'est vous qui choisissez !

À chaque occasion, son Kadéos !
Élus de CSE, soutenez vos bénéficiaires avec une gamme complète de solutions chèques-cadeaux : digital, carte et papier. Célébrez avec eux les moments importants !

Les événements URSSAF sont plafonnés à 200 € pour l’année 2026
 Nouveau !
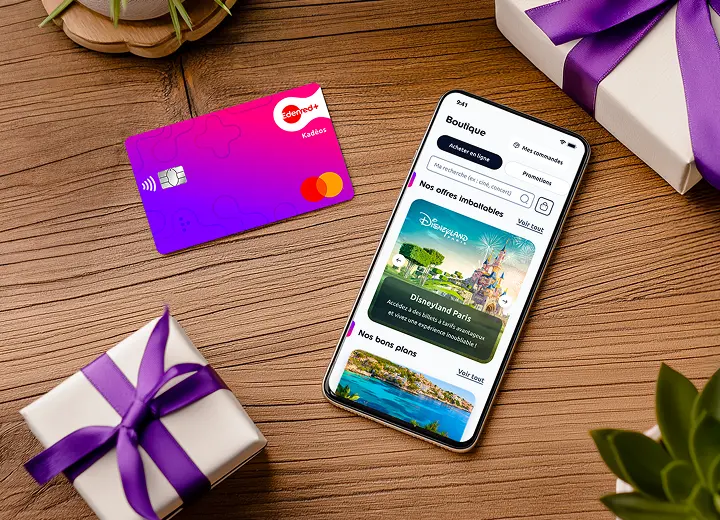
Kadéos Edenred+
Une e-carte cadeau, physique ou digitale, utilisable immédiatement en ligne ou en magasin, avec des promos toute l’année.
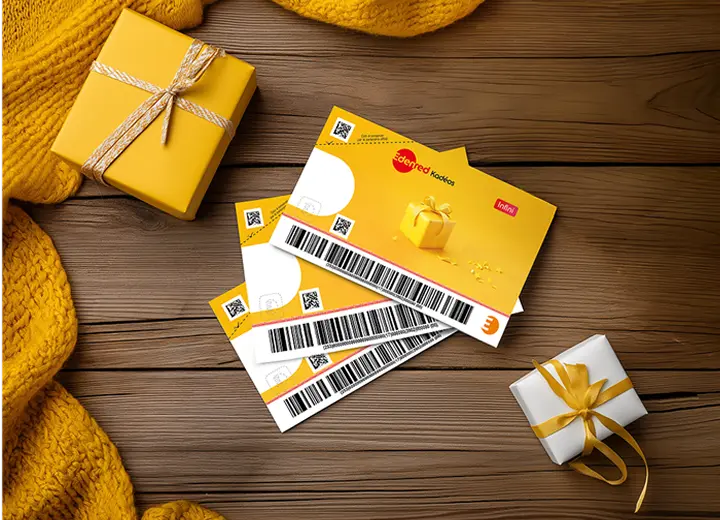
Chèque Kadéos
Vous pouvez utiliser vos titres pour régler vos achats en magasin ou directement en ligne sur les sites partenaires.
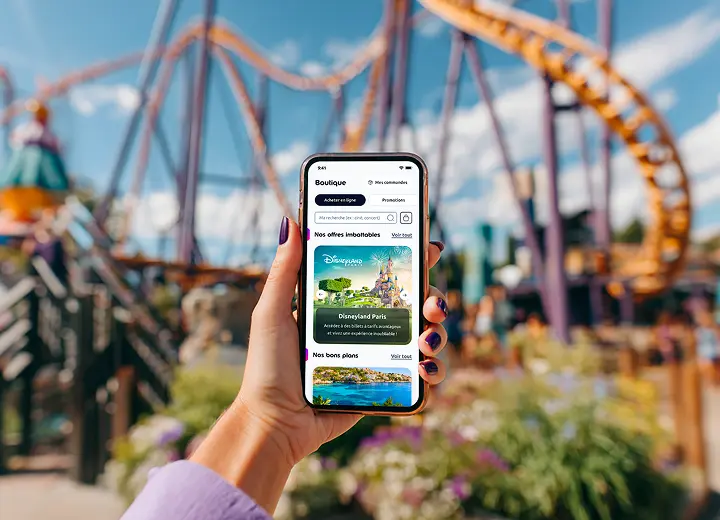
Edenred Shop
Un chèque cadeau 100% digital utilisable sur la boutique en ligne Edenred Shop sur des milliers d'enseignes
Edenred+ Kadéos,
la combinaison parfaite entre carte et chèque cadeau
Avec tous les avantages de Edenred+ : RGPD, RSE, Securité


Sorties et spectacles
Plus de 125 000 références

Et bien plus encore...

Parcs
Plus de 1 450 références

Et bien plus encore...

Cinéma
100% de couverture nationale

Et bien plus encore...

Vols + Hôtels

Et bien plus encore...

Séjours

Et bien plus encore...

Camping

Et bien plus encore..

Clubs de sport

Et bien plus encore...

Activités sportives

Et bien plus encore...

Remise en forme

Et bien plus encore...
Noël
Plus de 1450 références

Et bien plus encore...

Shopping
Plus de 125 000 références

Et bien plus encore...

Encore + de marques

Et bien plus encore...
Pourquoi choisir Kadéos ?
Comment commander vos titres Kadéos ?
C’est simple et efficace, quelques clics suffisent pour passer commande et recevoir vos titres rapidement.
COMMANDER
Commande en 5 minutes avec paiement en temps réel.
DISTRIBUER
Distribution immédiate, activation en 3 minutes.
DÉPENSER
Ajout de la carte sur mobile ou commande d'une carte physique. A dépenser en boutique ou depuis l'application.
Une offre complète d’avantages pour faire plaisir à vos bénéficiaires
Nous mettons à votre disposition de nombreux outils pour faire plaisir à vos bénéficiaires toute l’année.
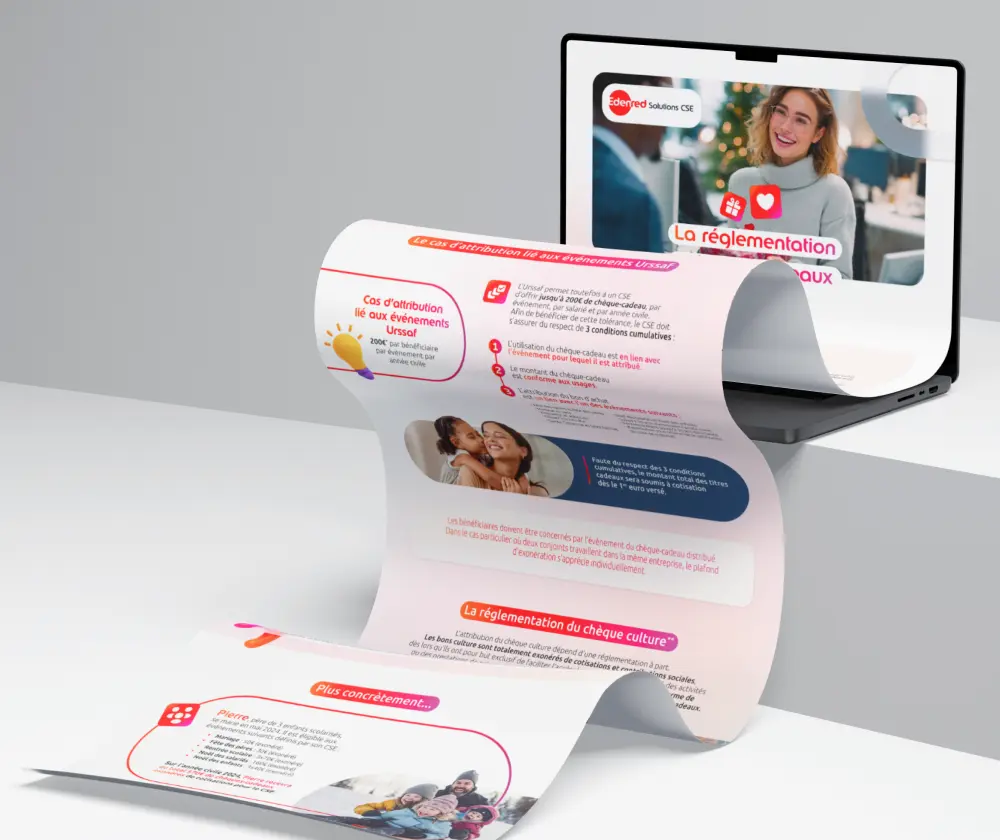
La réglementation URSSAF 2026
Une infographie inédite pour une distribution en toute simplicité dans le respect de la réglementation URSSAF.
Pourquoi offrir un chèque cadeau CSE Kadéos ?
Vos questions, nos réponses
01 Combien de chèques cadeaux un CSE peut-il offrir à un salarié sur une année ?
Un CSE peut offrir des chèques cadeaux à plusieurs reprises dans l'année à un même salarié, à condition de rattacher chaque attribution à l'un des 11 événements reconnus par l'URSSAF et de respecter, pour chacun, le plafond de 5 % du PMSS, soit 200 € par salarié et par événement en 2026. Ces plafonds se cumulent : un salarié peut ainsi recevoir 200 € à Noël, puis 200 € pour la rentrée scolaire, sans remise en cause de l'exonération. En dessous d'un total annuel de 200 € tous événements confondus, l'URSSAF n'exige d'ailleurs aucune condition d'événement. Pour visualiser les seuils applicables, consultez l'infographie sur le plafond d'exonération 2026.
02 Quel montant de chèque cadeau CSE offrir à Noël quand un salarié a des enfants ?
À Noël, le plafond d'exonération de 200 € en 2026 s'applique au salarié et, en plus, à chacun de ses enfants âgés de 16 ans au plus dans l'année civile. Un salarié avec deux enfants peut donc recevoir jusqu'à 600 € de chèques cadeaux exonérés pour Noël : 200 € pour lui-même et 200 € par enfant. Le CSE doit pouvoir justifier l'âge des enfants concernés, par exemple avec une copie du livret de famille. Le montant attribué doit rester en rapport avec l'événement, ce qui exclut par exemple les bons alimentaires ou le carburant. Le Chèque-cadeau Kadéos, avec ses enseignes de jouets et de loisirs, correspond à cet usage.
03 Une entreprise sans CSE peut-elle offrir des chèques cadeaux exonérés à ses salariés ?
Oui : dans une entreprise de moins de 50 salariés sans CSE, ou dans une entreprise avec procès-verbal de carence, l'employeur peut attribuer lui-même des chèques cadeaux à ses salariés et bénéficier des mêmes tolérances URSSAF qu'un CSE, avec le plafond de 200 € par salarié et par événement en 2026. Les conditions sont identiques : attribution liée à l'un des 11 événements, utilisation en rapport avec l'événement et respect du plafond. Les chèques cadeaux sont alors comptabilisés en charges et restent déductibles du résultat de l'entreprise. Pour un dirigeant de TPE, c'est un moyen de récompenser ses équipes sans supporter de cotisations sociales, à condition de conserver les justificatifs d'attribution.
04 Un CSE peut-il réserver les chèques cadeaux à certains salariés selon l'ancienneté ou le type de contrat ?
Non : les chèques cadeaux relèvent des activités sociales et culturelles du CSE et doivent être proposés à l'ensemble des salariés concernés par l'événement, sans condition d'ancienneté. Un CSE peut en revanche moduler le montant selon des critères objectifs et non discriminatoires, comme le quotient familial, ou cibler les seuls salariés concernés par l'événement : parents pour la rentrée scolaire, salarié partant pour la retraite. Les salariés en CDD, à temps partiel, en apprentissage ou en arrêt de travail restent éligibles au même titre que les autres. Le non-respect de ce principe expose le CSE à un redressement URSSAF et à des contentieux individuels.
05 Quelle différence entre un chèque cadeau et un chèque culture pour le CSE ?
Le chèque cadeau classique est exonéré de cotisations sociales dans la limite de 200 € par salarié et par événement URSSAF en 2026, tandis que le chèque culture est exonéré sans plafond et sans condition d'événement, dès lors qu'il finance exclusivement des biens ou prestations culturels. Concrètement, un chèque culture s'utilise pour des livres, des places de cinéma, de concert ou de spectacle, des entrées de musée, des abonnements presse ou des supports musicaux et vidéo. Il complète utilement le chèque cadeau lorsque le CSE a déjà atteint le plafond d'un événement ou souhaite offrir un avantage hors calendrier URSSAF. Découvrez le Chèque Kadéos Culture et son réseau d'enseignes culturelles.
06 Les chèques cadeaux du CSE sont-ils imposables pour le salarié ?
Non : lorsque les conditions d'exonération de cotisations sociales sont remplies, les chèques cadeaux attribués par le CSE sont également exonérés d'impôt sur le revenu pour le salarié, qui n'a rien à déclarer. Cette tolérance fiscale suit la tolérance sociale : elle s'applique dans la limite de 200 € par salarié et par événement en 2026, pour les 11 événements reconnus, avec une utilisation en rapport avec l'événement. Les chèques culture bénéficient de la même exonération sans plafond. Si un chèque cadeau est attribué hors de ce cadre, son montant constitue un complément de rémunération soumis à cotisations et imposable. Le salarié n'a aucune démarche à effectuer : c'est le CSE ou l'employeur qui garantit le respect des conditions.
07 Quels justificatifs le CSE doit-il conserver pour l'exonération des chèques cadeaux ?
Le CSE doit conserver, pour chaque attribution, la preuve du lien avec l'événement URSSAF et de l'éligibilité du bénéficiaire, afin de pouvoir la présenter en cas de contrôle. Il s'agit typiquement d'un certificat de scolarité pour la rentrée scolaire, d'un extrait d'acte de naissance ou du livret de famille pour la naissance et le Noël des enfants, d'un acte de mariage ou d'une convention de PACS, ou d'une attestation de départ à la retraite. Le CSE doit aussi garder la trace de la décision d'attribution, votée en réunion et consignée au procès-verbal, ainsi que la liste nominative des bénéficiaires et des montants. Ces documents se conservent pendant la durée de prescription URSSAF, soit trois ans.
08 Comment un CSE commande-t-il des chèques cadeaux et quels sont les délais de livraison ?
Un CSE commande ses chèques cadeaux en ligne, après ouverture d'un compte client, en choisissant le format (chèque papier, carte ou solution digitale), la valeur faciale et le nombre de bénéficiaires ; la livraison des titres physiques est sécurisée et les titres digitaux sont envoyés par e-mail. Les délais dépendent du format : Kadéos Connect est disponible sous quelques jours après validation, tandis que les chèques et cartes physiques nécessitent un délai de fabrication et d'acheminement. Pour les périodes de forte demande comme Noël, il est recommandé de passer commande dès octobre. Un interlocuteur dédié basé en France accompagne le CSE sur la commande et la gestion. Pour un devis, rendez-vous sur la page de contact.